Si eres socio o accionista de una sociedad mexicana y te pagan dividendos, ese dinero no llega libre de impuestos. Antes de que lo recibas ya hubo un primer efecto fiscal: la sociedad te retiene una parte. Después, al presentar tu declaración anual, aparece un segundo efecto, porque el dividendo también se suma a tus demás ingresos.
Muchos socios conocen solo una de estas dos capas, casi siempre la retención. Aquí te explicamos cómo funcionan las dos juntas, qué puedes restar en tu declaración anual y qué documentos necesitas para hacerlo.
La respuesta corta: hay dos capas de ISR
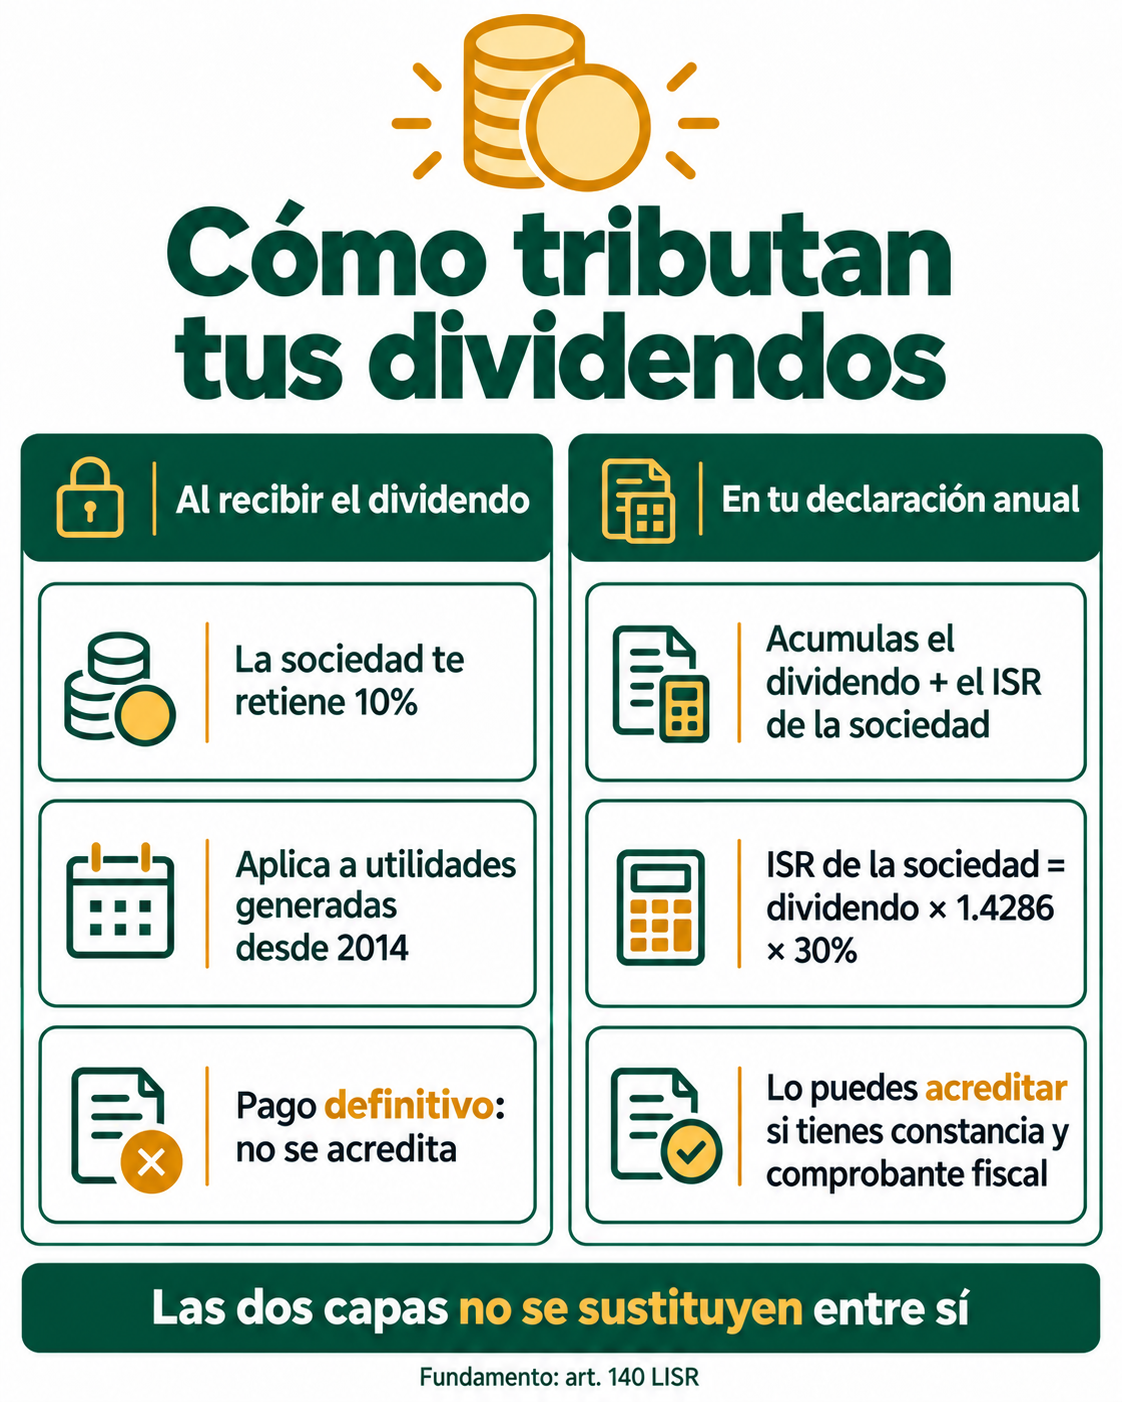
El tratamiento de los dividendos para personas físicas está en el artículo 140 de la Ley del Impuesto sobre la Renta (LISR) y se resume así:
Retención del 10% al momento del pago. La sociedad residente en México que te paga el dividendo te retiene un 10% adicional. Ese pago es definitivo.
Acumulación en tu declaración anual. Además, debes sumar el dividendo a tus demás ingresos del año. Si cumples ciertos requisitos, puedes restar al impuesto anual el ISR que la sociedad ya pagó sobre esas utilidades.
Las dos capas no se sustituyen entre sí. El 10% no reemplaza la acumulación, y la acumulación no elimina el 10%.
Primera capa: la retención del 10%
Cuando una persona moral residente en México te distribuye dividendos o utilidades, la ley te sujeta a una tasa adicional del 10% sobre esos dividendos. La sociedad debe retenerlo al pagarte y enterarlo al SAT junto con su pago provisional del periodo que corresponda.
Lo más importante para ti es una palabra de la ley: el pago es definitivo. Eso significa que ese 10% no lo recuperas ni lo restas después en tu declaración anual. Es un costo que se queda donde está.
¿Aplica a cualquier dividendo?
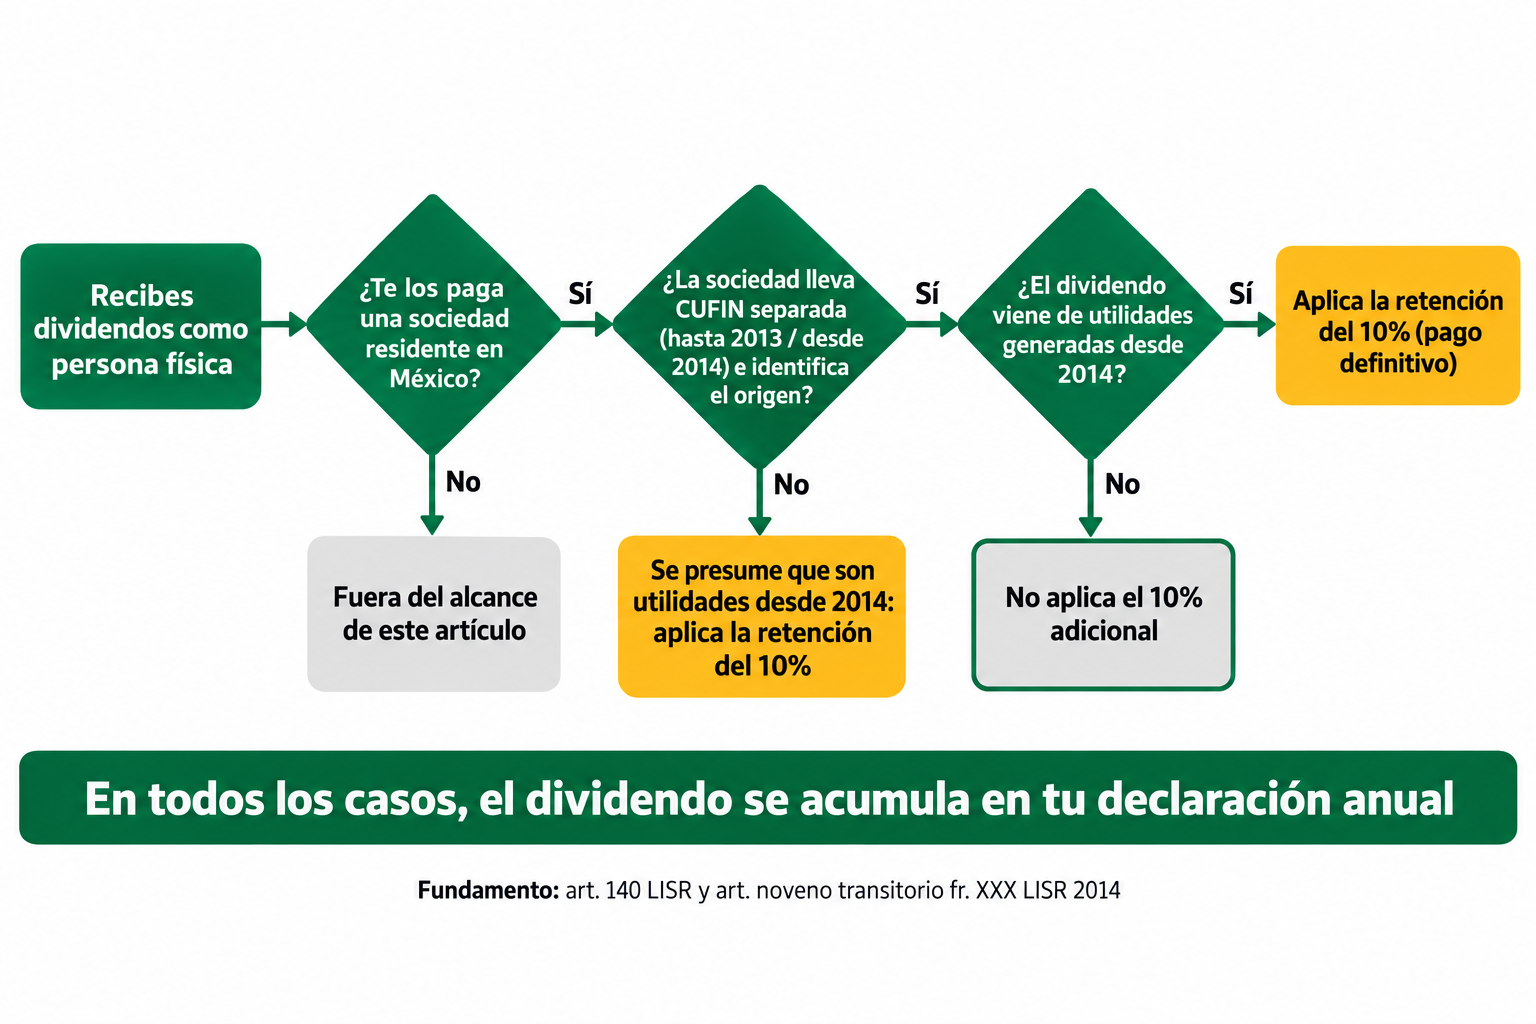
No necesariamente. El 10% existe desde la LISR que entró en vigor en 2014, y sus disposiciones transitorias (artículo noveno, fracción XXX) lo limitan a las utilidades generadas a partir del ejercicio 2014. Para distinguir unas de otras, la sociedad debe llevar por separado su cuenta de utilidad fiscal neta (CUFIN, el registro de utilidades que ya pagaron ISR en la empresa) de hasta 2013 y la de 2014 en adelante.
Hay un matiz que conviene conocer: si la sociedad no lleva esas dos cuentas por separado, o no logra identificar de qué año vienen las utilidades, la ley entiende que se generaron a partir de 2014. En ese caso, el 10% sí se retiene.
Hoy, la mayoría de los dividendos que se decretan provienen de utilidades posteriores a 2014, así que en la práctica lo normal es que la retención te aplique.
Segunda capa: acumular el dividendo en tu declaración anual
La ley establece que las personas físicas deben acumular a sus demás ingresos los dividendos o utilidades que perciban. “Acumular” significa sumarlos a tus otros ingresos del año (por ejemplo, sueldos, honorarios o arrendamiento) para calcular el impuesto con la tarifa anual de personas físicas.
Esto tiene una consecuencia práctica: recibir dividendos normalmente te lleva a presentar declaración anual, aunque tus otros ingresos por sí solos no te obligaran a hacerlo.
El acreditamiento: lo que puedes restar
Aquí está la parte que suele pasarse por alto. Las utilidades que la sociedad te reparte ya pagaron ISR en la empresa. Para no gravarlas como si nunca hubieran tributado, la ley te permite acreditar (restar directamente del impuesto que te resulte en la declaración anual) el ISR que pagó la sociedad que distribuyó los dividendos.
Para hacerlo debes cumplir dos condiciones:
Acumular también el ISR de la sociedad. No basta con sumar el dividendo que recibiste. Tienes que sumar, además, el monto del ISR que la sociedad pagó por ese dividendo. A esto se le conoce en la práctica como “piramidar” el dividendo.
Contar con la documentación. Necesitas la constancia y el comprobante fiscal que la sociedad debe entregarte conforme al artículo 76, fracción XI, de la LISR.
Si no cumples ambas condiciones, no puedes acreditar. La ley lo plantea como una posibilidad (“podrán acreditar”), sujeta a esos requisitos, y no como algo automático.
¿Cómo se calcula el ISR que pagó la sociedad?
La ley da una fórmula fija: se multiplica el dividendo que recibiste por el factor 1.4286 y al resultado se le aplica la tasa del artículo 9 de la LISR, que es la tasa general de las personas morales del 30%.
El factor 1.4286 no es una tasa de impuesto. Sirve para reconstruir la utilidad antes de impuestos de la que salió tu dividendo.
Un ejemplo para verlo completo
Supón que una sociedad mexicana te paga un dividendo de $100,000 que proviene de utilidades generadas después de 2014.
Al momento del pago:
La sociedad te retiene 10%: $10,000. Ese pago es definitivo.
En tu declaración anual:
ISR atribuible a la sociedad: $100,000 × 1.4286 = $142,860; × 30% = $42,858.
Ingreso que acumulas: $100,000 (dividendo) + $42,858 (ISR de la sociedad) = $142,858.
Impuesto que puedes acreditar contra tu ISR anual: $42,858, siempre que tengas la constancia y el comprobante fiscal.
El resultado final de tu declaración dependerá de tus demás ingresos y de la tarifa anual que te corresponda. Lo que el ejemplo muestra es la lógica: el dividendo entra a tu declaración “piramidado”, y el ISR de la sociedad baja tu impuesto. El 10% retenido, en cambio, no participa en ese cálculo.
Errores frecuentes
Creer que el 10% es todo el impuesto. La retención es definitiva, pero no te libera de acumular el dividendo en tu declaración anual.
Intentar acreditar el 10%. Por ser un pago definitivo, no se resta en la declaración anual.
Acumular solo el dividendo neto. Si quieres acreditar el ISR de la sociedad, también debes sumar ese ISR a tus ingresos. Restar sin sumar no cumple con la ley.
No pedir la documentación. Sin la constancia y el comprobante fiscal del artículo 76, fracción XI, no puedes acreditar, aunque la sociedad sí haya pagado su impuesto.
Qué debes revisar si recibiste dividendos este año
Que te hayan retenido el 10% y que el comprobante lo refleje, salvo que la sociedad te haya informado que el dividendo viene de utilidades de 2013 o anteriores.
Que tengas la constancia y el comprobante fiscal de cada pago de dividendos, con el monto pagado.
Tus demás ingresos del año, porque el dividendo se suma a ellos en la declaración anual.
Si te conviene acreditar. Para hacerlo, debes acumular el dividendo junto con el ISR de la sociedad, calculado con el factor 1.4286 y la tasa del 30%.
En resumen
Como persona física, tus dividendos de una sociedad mexicana pagan ISR en dos momentos. Primero, con una retención del 10% que es definitiva y aplica a utilidades generadas desde 2014. Después, en tu declaración anual, donde acumulas el dividendo y puedes restar el ISR que ya pagó la sociedad, siempre que también acumules ese impuesto y tengas tu documentación en orden.
Si recibiste dividendos este año, empieza por reunir tus comprobantes y confirmar con la sociedad de qué utilidades provienen. Si además tienes otros ingresos importantes o dudas sobre cómo reflejarlo en tu declaración, vale la pena revisarlo con tu asesor fiscal antes de presentarla.