Si rentas una casa, un departamento, un local o una oficina como persona física, no pagas ISR sobre todo lo que cobras. Antes de calcular el impuesto puedes restar deducciones, y la ley te ofrece dos caminos para hacerlo: restar los gastos reales que puedas comprobar, o restar un porcentaje fijo de tus ingresos sin necesidad de comprobar gastos.
Elegir bien cambia cuánto ISR pagas cada mes y qué documentos necesitas guardar. En este artículo te explico cómo funciona cada opción, cómo compararlas correctamente y en qué momento puedes cambiar de una a otra.
Una precisión antes de empezar: todo lo que sigue aplica si tributas en el régimen de arrendamiento del Capítulo III, Título IV, de la Ley del ISR. Si tus rentas las declaras en el Régimen Simplificado de Confianza (RESICO), las reglas de cálculo son otras y esta elección no te aplica.
### ¿Por qué importa tanto esta elección?
Para la ley, son ingresos por arrendamiento los que obtienes por rentar o subarrendar un inmueble y, en general, por permitir que alguien lo use o disfrute temporalmente a cambio de un pago (artículo 114 de la LISR). Estos ingresos se gravan cuando efectivamente los cobras: si una renta queda pendiente, se declara en el año en que la recibes.
Cada pago provisional se calcula restando a los ingresos del mes (o del trimestre, si te corresponde esa periodicidad) las deducciones del mismo periodo, y a esa diferencia se le aplica la tarifa que señala la ley (artículo 116 de la LISR). Por eso, mientras más deduzcas legalmente, menor es la base sobre la que pagas.
Las deducciones para quienes rentan inmuebles están en el artículo 115 de la LISR, y ahí mismo aparecen los dos caminos.
### Camino 1: deducir los gastos que puedes comprobar
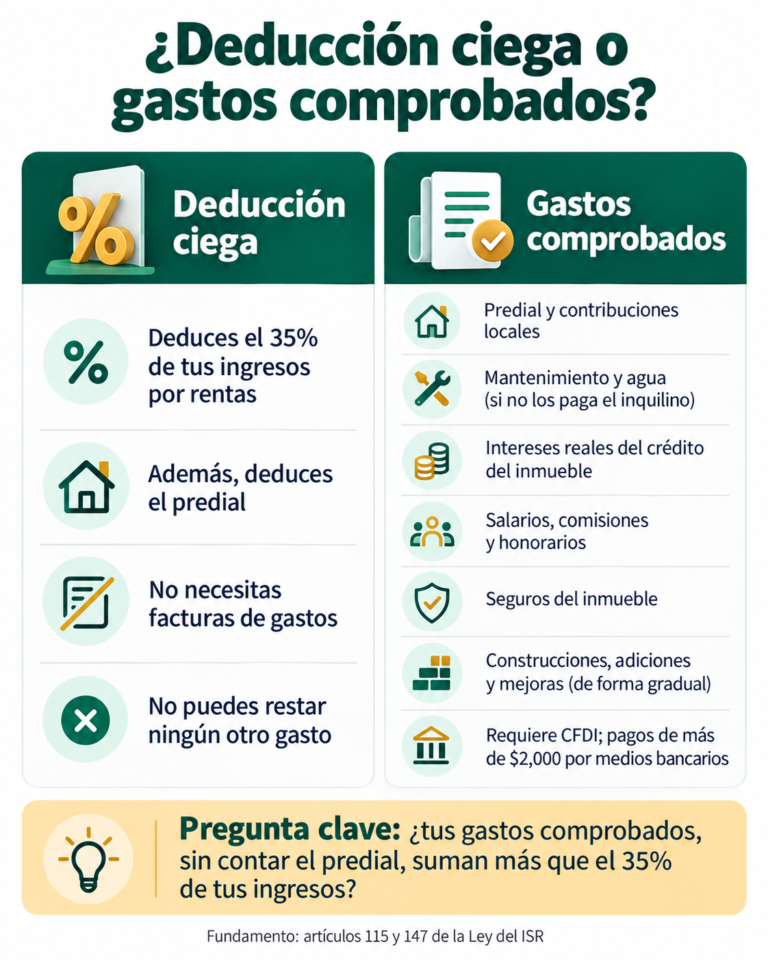
Con esta opción restas lo que realmente pagaste para mantener y hacer productivo el inmueble. La ley permite deducir:
– **Predial y contribuciones locales**: el impuesto predial del año, las contribuciones locales de mejoras, de planificación o de cooperación para obras públicas que afecten al inmueble y, en su caso, el impuesto local que se pague sobre los ingresos por rentas.
– **Mantenimiento y agua**: los gastos de mantenimiento que no impliquen adiciones o mejoras, y el consumo de agua, siempre que no los pague el inquilino.
– **Intereses reales**: los intereses de préstamos usados para comprar, construir o mejorar el inmueble, pero solo la parte que excede el ajuste anual por inflación, y siempre que tengas el comprobante fiscal.
– **Salarios, comisiones y honorarios**: por ejemplo, lo que pagas a un administrador o a quien da mantenimiento, junto con los impuestos y cuotas que te correspondan sobre esos salarios, efectivamente pagados.
– **Seguros**: las primas de seguros que protegen el inmueble.
– **Inversiones**: las construcciones, adiciones y mejoras.
Dos aclaraciones evitan errores comunes. La primera: las inversiones no se deducen completas en el año en que las pagas, sino de forma gradual, con los porcentajes anuales que fija la propia ley. La segunda: la ley habla de construcciones, adiciones y mejoras; el precio del terreno no aparece entre las deducciones.
Este camino exige orden. Cada deducción debe estar amparada con comprobante fiscal (CFDI), y los pagos de más de $2,000 deben hacerse por transferencia, cheque nominativo, tarjeta de crédito, débito o servicios, o monedero electrónico autorizado; un pago mayor en efectivo no es deducible. Además, el CFDI debe obtenerse a más tardar el día en que presentes tu declaración anual y su fecha debe corresponder al ejercicio en que haces la deducción (artículo 147, fracción IV, de la LISR).
### Camino 2: la deducción ciega del 35%
La alternativa es deducir el 35% de tus ingresos por rentas **en sustitución** de todas las deducciones anteriores. Se le conoce como “deducción ciega” porque no depende de cuánto gastaste ni de que tengas facturas de gastos: el monto deducible es simplemente el 35% de lo que cobraste.
Quien elige esta opción puede deducir, además, el impuesto predial de esos inmuebles correspondiente al año de calendario o al periodo en que obtuvo los ingresos (artículo 115 de la LISR).
Lo que pierdes es todo lo demás: mantenimiento, seguros, intereses, honorarios, inversiones y también las contribuciones locales de mejoras o el impuesto local sobre rentas, que solo se deducen en el camino de gastos comprobados.
### ¿Cuál te conviene? La comparación que sí sirve
Como el predial se puede deducir en ambos caminos, la pregunta práctica no es “¿mis gastos son mayores que el 35%?”, sino esta:
**¿Tus gastos deducibles comprobados, sin contar el predial, suman más que el 35% de tus ingresos?**
Si la respuesta es sí, normalmente te conviene el camino de gastos comprobados. Si es no, la deducción ciega te da una deducción mayor con menos trabajo de comprobación. Recuerda sumar del lado de los gastos comprobados las contribuciones locales de mejoras o el impuesto local sobre rentas si los pagas, porque esos solo cuentan en ese camino.
Un contraste ayuda a verlo. Supón dos personas que cobran, cada una, $240,000 de rentas en el año. El 35% de sus ingresos es $84,000 para ambas, más el predial que cualquiera de las dos puede deducir.
– **Caso A.** El inmueble está pagado y sus gastos comprobados del año, sin predial, son $30,000 de mantenimiento y seguro. Como $30,000 es mucho menos que $84,000, la deducción ciega le permite restar más.
– **Caso B.** El inmueble se compró con un crédito y en el año hubo $70,000 de intereses reales, $25,000 de mantenimiento y $5,000 de seguro, todo con CFDI y pagado por medios bancarios. Esos $100,000 superan los $84,000, así que restar gastos comprobados le resulta mejor, y todavía podría sumar la parte anual deducible de sus inversiones.
La regla es la misma para las dos; lo que cambia el resultado es el tamaño de los gastos reales y que estén bien comprobados.
### ¿Cuándo eliges y cuándo puedes cambiar?
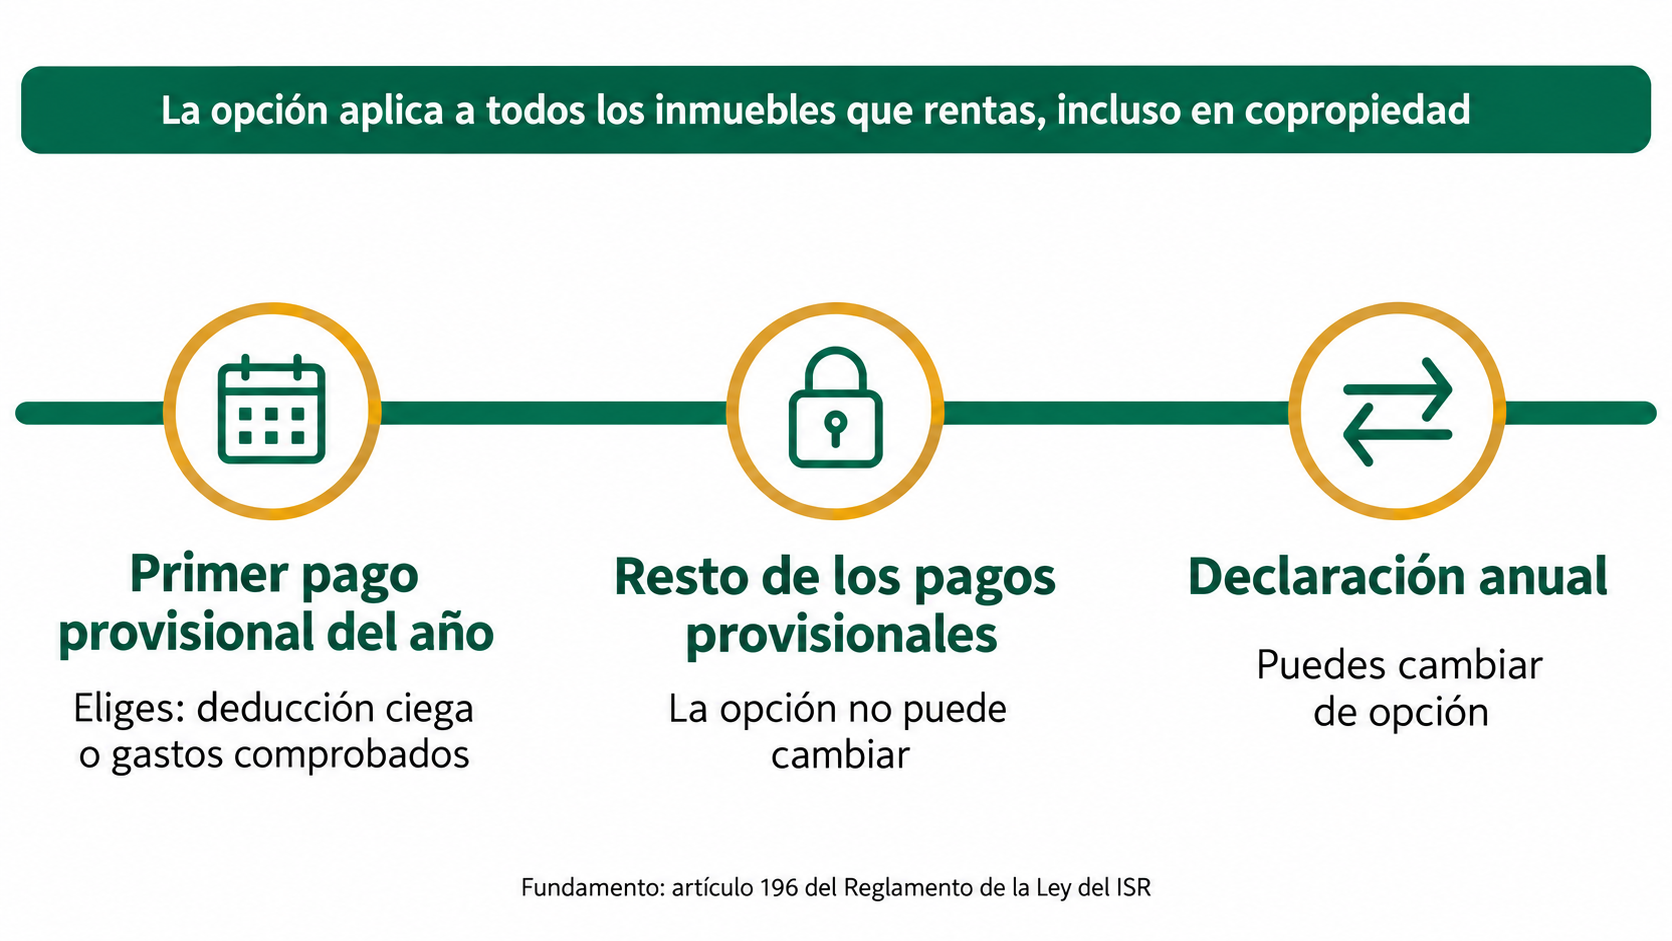
La elección no se hace mes con mes. El Reglamento de la Ley del ISR (artículo 196) fija tres reglas:
1. **Se aplica a todos tus inmuebles.** Si optas por la deducción ciega, debe ser para todos los inmuebles que rentas, incluso aquellos en los que eres copropietario. No puedes usar el 35% en uno y gastos comprobados en otro.
2. **Se decide en el primer pago provisional del año.** Tienes hasta la fecha en que presentas la primera declaración provisional de cada año de calendario, y una vez que la ejerces no puedes cambiarla en los pagos provisionales de ese año.
3. **Puedes cambiar en la declaración anual.** Al presentar la anual del ejercicio puedes cambiar de opción.
Esa tercera regla es útil en la práctica. Si durante el año aplicaste la deducción ciega y al cierre resulta que tus gastos comprobados fueron mayores, puedes hacer el cambio en la anual, siempre que esos gastos cumplan los requisitos de comprobación que vimos arriba.
### Matices que pueden cambiar tu cálculo
Algunas situaciones ajustan lo que puedes restar, sin importar el camino que elijas:
– **Si vives en parte del inmueble o prestas una parte gratis.** No puedes deducir la parte proporcional de los gastos ni del predial y las contribuciones de cooperación que corresponde a esa área. La proporción se calcula con los metros cuadrados de construcción de esa unidad frente al total del inmueble.
– **Si el inmueble no estuvo rentado todo el año.** Las deducciones de predial, contribuciones locales, mantenimiento, agua, intereses, salarios y seguros solo se aplican por el periodo en que estuvo rentado o por los tres meses inmediatos anteriores a que lo rentaras.
– **Si subarriendas.** Solo puedes deducir el importe de las rentas que tú pagas al arrendador.
– **Si tu inquilino es una empresa (persona moral).** Te retendrá el 10% del monto de la renta, sin deducción alguna, como pago provisional. Esa retención no sustituye tu elección de deducción: calculas tu pago provisional normalmente y acreditas lo que te retuvieron.
Un punto adicional sobre obligaciones: muchas guías en internet todavía dicen que quien elige la deducción ciega no está obligado a llevar contabilidad. Esa excepción sí existía en el texto anterior del artículo 118, fracción II, de la LISR, pero la fracción fue reformada en noviembre de 2021 y su texto actual establece la obligación de llevar contabilidad conforme al Código Fiscal de la Federación sin mencionar esa excepción. Revisa este punto con tu contador antes de dejar de llevar registros.
### ¿Qué debes revisar antes de tu próxima declaración?
– Confirma que tus rentas están en el régimen de arrendamiento y no en RESICO.
– Suma tus gastos del año anterior sin predial y compáralos con el 35% de tus ingresos.
– Revisa que esos gastos tengan CFDI y que los pagos de más de $2,000 se hayan hecho por medios bancarios.
– Si tienes varios inmuebles o alguno en copropiedad, recuerda que la opción aplica a todos.
– Decide antes de tu primer pago provisional del año y anota qué opción elegiste.
– Al preparar la anual, vuelve a comparar: es el momento en que puedes cambiar.
### En resumen
La deducción ciega del 35% más predial suele ser la opción más sencilla cuando tu inmueble genera pocos gastos o cuando no cuentas con facturas de ellos. Los gastos comprobados ganan cuando pagas intereses de un crédito, das mantenimiento importante o haces mejoras, siempre que todo esté bien documentado. Lo que define la decisión es una comparación concreta: tus gastos comprobables sin predial frente al 35% de tus ingresos.
Haz esa cuenta antes de tu primer pago provisional del año y repítela al preparar tu declaración anual. Si tu caso combina varios inmuebles, copropiedad o una parte que usas tú mismo, vale la pena revisarlo con un asesor fiscal antes de decidir.
—