Cada año, entre marzo y abril, llegan las mismas dudas de siempre: ¿tengo que presentar mi declaración anual, o ya con lo que me descontó mi patrón quedé en paz con el SAT? La respuesta no es igual para todos, y vale la pena conocerla con precisión, porque tanto omitir una declaración que sí te tocaba como presentar una que no era necesaria te pueden generar dolores de cabeza que se evitan fácilmente.
Vamos a resolver una sola pregunta, pero a fondo: ¿en qué casos, siendo asalariado, estás obligado a presentar tu declaración anual del ISR? Y, tan importante como eso, ¿en qué casos la ley te releva de hacerlo aunque a primera vista parezca que te toca?
Por qué la mayoría de los asalariados no declara
Si trabajaste sin interrupciones para un solo patrón durante el año, tu salario no superó los $400,000 y no le avisaste que presentarías tu propia declaración, la ley obliga a tu patrón a calcular tu impuesto anual y enterarlo al SAT (artículo 97 de la LISR) — así que, en principio, tú no tienes que hacer nada más. Esa es la razón por la que la mayoría de las personas asalariadas nunca presenta una declaración.
Esa “regla general” tiene una base legal precisa. El artículo 150 de la Ley del Impuesto Sobre la Renta establece que toda persona física que obtuvo ingresos durante el año —salvo los exentos o los que ya pagaron un impuesto definitivo— debe declarar en el mes de abril del año siguiente. El artículo 98, por su parte, aterriza esa regla al caso específico de quien trabaja bajo un contrato laboral: te dice exactamente en qué momentos esa obligación sí es tuya, y no de tu patrón.
Los casos que sí te obligan a declarar
El artículo 98, en su fracción III, marca cinco situaciones concretas. Si te ubicas en alguna de ellas, la declaración anual te corresponde a ti:
Tuviste ingresos además de tu salario. Honorarios, renta de un inmueble, una actividad empresarial… cualquier ingreso adicional acumulable te obliga a declarar el conjunto.
Le avisaste por escrito a tu patrón que tú presentarías tu propia declaración. Desde ese momento, el cálculo anual deja de ser su responsabilidad.
Dejaste de trabajar antes del 31 de diciembre, o tuviste dos o más patrones al mismo tiempo. En ambos casos ningún empleador conoce el total de tus ingresos del año, así que te toca a ti reunirlos.
Tus ingresos vinieron del extranjero, o de alguien que no está obligado a retenerte ISR —por ejemplo, ciertos organismos internacionales. Sin retención de origen, la obligación recae en ti.
Tu salario del año superó los $400,000 pesos. Es el supuesto más conocido, y también el que más se presta a confusión, como verás enseguida.
(Fundamento: artículo 98, fracción III, incisos a) a e), de la LISR.)
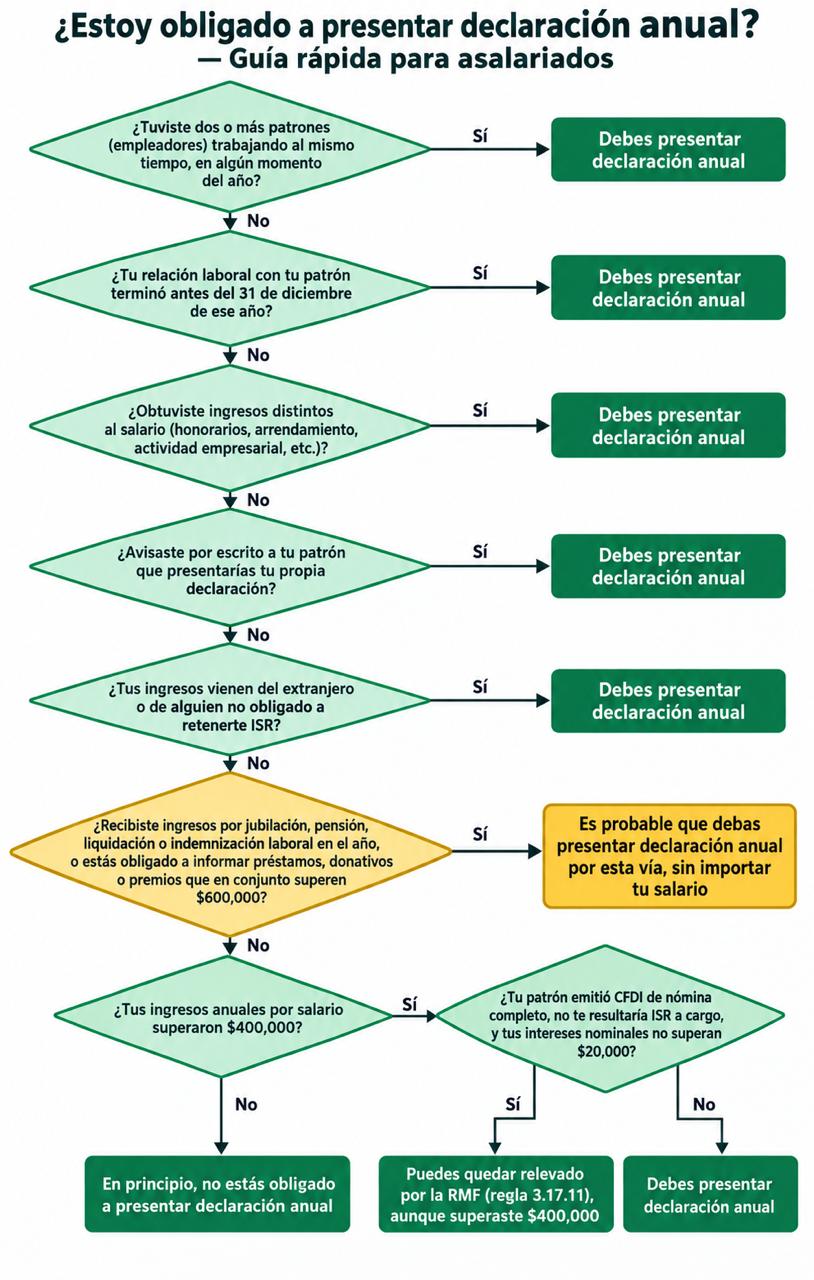
Hay un caso relacionado, aunque con un fundamento distinto, que conviene mencionar: si recibiste una pensión, una jubilación, una liquidación o una indemnización por despido, esos ingresos tienen su propia exención parcial (artículo 93, fracciones IV y XIII, de la LISR). Es el excedente que rebasa esa exención el que puede generarte la obligación de declarar, por la vía de la regla general del artículo 150 — no como un caso más del artículo 98. Y, como verás en la siguiente sección, este mismo tipo de ingreso también afecta si puedes o no usar la facilidad para quienes superan los $400,000.
Si no te ubicas en ninguno de los cinco supuestos, tuviste un solo patrón en el año y no dejaste de trabajar antes del 31 de diciembre, en principio no estás obligado a presentar declaración anual — sin importar si empezaste ese empleo el 1 de enero o más adelante en el año.
Por qué superar los $400,000 no siempre significa que debas declarar
Aquí está el matiz que casi nadie tiene claro. El artículo 98 marca los $400,000 como un disparador de la obligación, pero eso no es la última palabra: existe una facilidad administrativa que puede relevarte de presentar la declaración incluso si tu sueldo la superó.
Se trata de la regla 3.17.11 de la Resolución Miscelánea Fiscal, vigente para la declaración del ejercicio 2025 (la que se presenta en 2026) en los mismos términos en que ha operado en años recientes. Te releva de declarar si, al mismo tiempo:
Tus ingresos del año fueron exclusivamente por salario de un solo patrón, y de tu declaración no resultaría impuesto a cargo.
Tus intereses nominales del sistema financiero, si los tuviste, no pasaron de $20,000 en el año.
Tu patrón emitió el CFDI de nómina por la totalidad de tus ingresos.
Pero la propia regla excluye expresamente de esta facilidad a dos grupos, aunque cumplan las tres condiciones anteriores:
Quienes recibieron ingresos por jubilación, pensión, liquidación o indemnización laboral en el año —sin importar el monto— (fundamento: artículo 93, fracciones IV y XIII).
Quienes están obligados a informar préstamos, donativos o premios que, individualmente o en conjunto, superaron los $600,000 en el año (artículo 90, segundo párrafo, de la LISR).
Si te ubicas en cualquiera de estos dos casos, la facilidad no te aplica y sí debes presentar tu declaración, aunque tu sueldo por sí solo cumpla las tres condiciones de arriba.
Esto es distinto, además, de otra excepción que existe directamente en el artículo 150: si la suma de tu salario y tus intereses en el año no pasó de $400,000, y tus intereses reales no excedieron $100,000 (con la retención correspondiente ya aplicada), también puedes optar por no declarar. Pero esta vía solo funciona hasta los $400,000 — no es la misma facilidad que la de la regla 3.17.11, y no te sirve si ya superaste ese monto.
Dos casos para verlo más claro
Caso A. Trabajaste todo el año para la misma empresa, ganaste $480,000, tu patrón emitió todos tus CFDI de nómina correctamente, no tuviste ningún otro ingreso y tu retención ya cubrió el impuesto. Aunque superaste los $400,000, cumples las tres condiciones de la regla 3.17.11 y ninguna de las dos exclusiones te aplica: no estás obligado a presentar.
Caso B. Mismo salario, mismo patrón, sin interrupción durante el año — pero ese año también empezaste a recibir una pensión por un trabajo anterior. Los requisitos relacionados con tu salario, tu CFDI y tus intereses podrían cumplirse sin problema, pero el solo hecho de haber recibido esa pensión ya te excluye de la facilidad: sí debes presentar declaración anual.
Qué te conviene revisar
Antes de dar por hecho que no te toca declarar —o que sí— revisa estos puntos, uno por uno:
Cuántos patrones tuviste en el año, y si con alguno de ellos tu relación laboral terminó antes del 31 de diciembre.
Si tus comprobantes de nómina están completos. El SAT tiene un visor de nómina donde puedes confirmarlo tú mismo.
Cuánto ganaste por intereses bancarios en el año. De eso depende si aplican los topes de $20,000 (para la facilidad de la RMF) o $100,000 (para la excepción del artículo 150).
Si recibiste préstamos, donativos o premios que en conjunto superen los $600,000 en el año. Si te obligan a informarlos en tu declaración, eso también te saca de la facilidad de la RMF.
Si recibiste una pensión, jubilación, liquidación o indemnización laboral en el año. Te saca de la facilidad sin importar el monto.
En resumen
Si tuviste un solo patrón todo el año, tu retención cubrió correctamente tu impuesto, tus intereses del año no pasaron de $20,000, tus comprobantes de nómina están en orden, no recibiste pensión, jubilación, liquidación ni indemnización laboral, y tampoco tuviste préstamos, donativos o premios por más de $600,000, lo normal es que no tengas que presentar declaración anual, aunque tu sueldo haya superado los $400,000. Si algo de tu año no encaja limpiamente en ese escenario, vale la pena revisarlo con calma antes de abril. En la siguiente entrega de esta serie veremos qué régimen te corresponde cuando combinas tu salario con otras fuentes de ingreso.